Administraţie
Primăria Cugir a stabilit nivelurile impozitelor şi taxelor locale pentru anul fiscal 2020. Vezi detalii

 Administrația publică Cugir a stabilit nivelurile pentru valorile impozabile, impozitele și taxele locale, alte taxe, taxe speciale și amenzile aplicabile pentru anul fiscal 2020.
Potrivit proiectului de hotărâre întocmit de primarul Adrian Teban, acestea vor fi indexate cu rata inflației de 4,6% pentru anul 2018, comunicată și publicată de Ministerului Dezvoltării Regionale și a Administrației Publice și Fondurilor Europene în următoarea formă:
IMPOZITUL ŞI TAXA PE CLĂDIRI:
Impozitul pe clădirile rezidențiale și clădirile anexă, aflate în proprietatea persoanele fizice, este anual și se calculează conform art.457 din Legea nr.227/2015 prin aplicarea cotei de 0,1% asupra valorii impozabile a clădirii.
Pe baza unor date ipotetice prezint calculul impozitului pe clădiri cu o vechime cuprinsă între 50 și 100 de ani:
Zona A
Apartament cu 2 camere – suprafaţă utilă 40 mp
Impozit clădiri 2019 = 87 lei
Impozit clădiri 2020 = 91 lei
Casă – suprafață construită 100 mp
Impozit clădiri 2019 = 156 lei
Impozit clădiri 2020 = 163 lei
Zona B
Apartament cu 2 camere – suprafaţă utilă 40 mp
Impozit clădiri 2019 = 83 lei
Impozit clădiri 2020 = 87 lei
Casă – suprafață construită 100 mp
Impozit clădiri 2019 = 149 lei
Impozit clădiri 2020 = 156 lei
Zona C
Apartament cu 2 camere – suprafaţă utilă 40 mp
Impozit clădiri 2019 = 79 lei
Impozit clădiri 2020 = 83 lei
Casă – suprafaţă construită 100 mp
Impozit clădiri 2019 = 142 lei
Impozit clădiri 2020 = 149 lei
Impozitul pe clădirile nerezidențiale, aflate în proprietatea persoanelor fizice, este anual și se calculează conform art.458 din Legea nr.227/2015 prin aplicarea cotei de 0,84% asupra valorii impozabile a clădirii.
Pe baza unor date ipotetice prezint calculul impozitului pe clădiri:
Valoarea contabilă a clădirii – apartament 46,4 mp, zona A – evaluată la 31.12.2018 este de 80.000 lei:
Anul 2019
Impozit clădiri = 648 lei
• Anul 2020
Impozit clădiri = 672 lei
În cazul clădirilor nerezidențiale aflate în proprietatea persoanelor fizice, utilizate pentru activități din domeniul agricol, impozitul pe clădiri se calculează prin aplicarea unei cote de 0.41% asupra valorii impozabile clădirii – art.458 alin.3 din Legea nr.227/2015 privind Codul fiscal.
Impozitul pe clădirile cu destinație mixtă, aflate în proprietatea persoanelor fizice, este anual şi se calculează conform art.459 din Legea nr.227/2015 prin însumarea impozitului calculat pentru suprafața folosită în scop rezidențial conform art.457 cu impozitul determinat pentru suprafața folosită în scop nerezidențial, conform art.458.
Impozitul pe clădirile rezidențiale, aflate în proprietatea sau deținute de persoanele juridice, este anual și se calculează conform art.460 alin.1 din Legea nr.227/2015 prin aplicarea cotei de 0,21% asupra valorii impozabile a clădirii.
Pe baza unor date ipotetice prezint calculul impozitului pe clădiri:
Valoarea contabilă a clădirii evaluată la 31.12.2017 este de 10.000 LEI
• Anul 2019
10.000 lei x 0,2% = 20 lei impozit pe clădiri de plată
• Anul 2020
10.000 lei x 0.2% = 21 lei impozit pe clădiri de plată
Impozitul pe clădirile nerezidențiale, aflate în proprietate sau deținute de persoanele juridice, este anual și se calculează conform art.460 alin.2 din Legea nr.227/2015 prin aplicarea cotei de 1,05% asupra valorii impozabile a clădirii.
Pe baza unor date ipotetice prezint calculul impozitului pe clădiri:
Valoarea contabilă a clădirii evaluată la 31.12.2018 este de 10.000 LEI
• Anul 2019
10.000 lei x 1% = 101 lei impozit pe clădiri de plată
• Anul 2020
10.000 lei x 1,01% = 105 lei impozit pe clădiri de plată
În cazul clădirilor nerezidențiale aflate în proprietatea persoanelor juridice, utilizate pentru activități din domeniul agricol, impozitul pe clădiri se calculează prin aplicarea unei cote de 0.41% asupra valorii impozabile clădirii – art.460 alin.3 din Legea nr.227/2015 privind Codul fiscal.
Valoarea impozabilă a clădirii se actualizează o dată la 3 ani pe baza unui raport de evaluare a clădirii întocmit de un evaluator autorizat în conformitate cu standardele de evaluare a bunurilor aflate în vigoare la data evaluării. În cazul în care proprietarul clădirii nu a actualizat valoarea impozabilă a clădirii în ultimii 3 ani anteriori anului de referinţă, cota impozitului/taxei pe clădiri este 5% – art.460 alin.6 și 8 din Legea nr.227/2015.
Valoarea contabilă a clădirii nereevaluată la 31.12.2017 este 10.000 lei
• Anul 2019
10.000 lei x 5% = 500 lei
Anul 2020
10.000 lei x 5% = 500 lei
Impozitul pe clădirile cu destinație mixtă, aflate în proprietatea persoanelor juridice, se calculează conform art.460 alin.4 din Legea nr.227/2015 prin însumarea impozitului calculat pentru suprafața folosită în scop rezidențial conform art.460 alin 1 cu impozitul determinat pentru suprafața folosită în scop nerezidențial, conform art.460 alin.2 sau 3.
Pentru clădirile proprietate publică sau privată a statului, ori a unităţilor administrativ-teritoriale, concesionate, închiriate, date în administrare ori în folosinţă, după caz, oricăror entități, altele decât cele de drept public, se stabileşte taxa pe clădiri, care reprezintă sarcina fiscală a concesionarilor, locatarilor, titularilor dreptului de administrare sau defolosinţă, după caz, în condiţii similare impozitului pe clădiri.
Având în vedere prevederile art.456 alin.2 lit.c și d din Codul fiscal propun ca să se acorde scutirea de la plata impozitului/taxei pe clădiri pentru clădirile utilizate de organizaţii nonprofit folosite exclusiv pentru activităţile fără scop lucrativ și cele utilizate pentru furnizarea de servicii sociale de către organizații neguvernamentale și întreprinderi sociale ca furnizori de servicii sociale.
(Impozitul pe clădiri este datorat pentru întregul an fiscal de persoana care are în proprietate clădirea la data de 31 decembrie a anului fiscal anterior).
IMPOZITUL ŞI TAXA PE TEREN
Orice persoană care are în proprietate teren situat în România datorează pentru acesta un impozit anual. Pentru terenurile proprietate publică sau privată a statului ori aunităţilor administrativ-teritoriale, concesionate, închiriate, date în administrare ori în folosinţă, după caz, se stabileşte taxa pe teren care reprezintă sarcina fiscală a concesionarilor, locatarilor, titularilor dreptului de administrare sau de folosinţă, în condiţii similare impozitului pe teren – art.463 alin.1 și 2 din Legea nr.227/2015.
Impozitul/taxa pe teren se stabileşte luând în calcul suprafața terenului, rangul localităţii în care este amplasat terenul, zona şi categoria de folosinţă a terenului, conform încadrării făcute de Consiliul local – art.465 alin.1 dinLegea nr.227/2015 .
Impozitul/taxa pe teren aflate în proprietatea persoanelor fizice şi juridice situate în intravilanul localităţii se stabileşte anual în lei/ha, diferenţiat în funcţie de rangul localităţii şi zonarea acesteia potrivit art. 465 alin.2 din Legea 227/2015 privind Noul Cod Fiscal:
- a) Dacă terenul amplasat în intravilanul localităţii este înregistrat în Registrul agricol la categoria de folosinţă terenuri cu construcţii, impozitul/taxa pe teren se stabilește prin înmulţirea suprafeței terenului, exprimată în hectare, cu suma corespunzătoare rangului localitații și a zonei din cadrul ei;
- b) Dacă terenul amplasat în intravilanul localităţii este înregistrat în Registrul agricol la altă categorie de folosință decât cea de terenuri cu construcții, impozitul/taxa pe teren se stabileşte prin înmulţirea suprafeţei terenului, exprimată în hectare, cu suma corespunzătoare prevăzută la art.465 alin.(4), iar acest rezultat se înmulţeşte cu coeficientul de corecţie corespunzător prevăzut la art.465 alin. (5).
- c) În cazul unui teren amplasat în extravilan, impozitul/taxa pe teren se stabileşte prin înmulţirea suprafeţei terenului, exprimată în hectare, cu suma corespunzătoare prevăzută în tabelul de la art.465 alin.7 şi cu coeficientul de corecţie prevăzut la art.457 alin.6.
Pe baza unor date ipotetice prezint calculul impozitului pe teren:
Pentru terenurile cu construcţii
Zona A
Teren cu suprafaţă de 400 mp
Impozit 2019 =265 lei
Impozit 2020= 274 lei
Zona B
Teren cu suprafaţă de 400 mp
Impozit 2019 =180 LEI
Impozit 2020 =186 LEI
Zona C
Teren cu suprafaţă de 400 mp
Impozit 2019 = 86 LEI
Impozit 2020 = 88 LEI
Pentru un teren intravilan înregistrat în Registrul agricol la o altă categorie de folosinţă decât cea de terenuri cu construcţii, de exemplu arabil, situat în zona A a oraşului şi având o suprafaţă de 10.000 mp, prezint prin date ipotetice următorul calcul :
Anul 2019
10.000 mp (1 ha ) x 28 lei / ha x 3 (rang localitate ) = 84 LEI
Anul 2020
10.000 mp (1 ha ) x 29 lei / ha x 3 (rang localitate ) = 87 LEI
Pentru un teren (arabil) aflat în extravilanul localităţii în suprafaţă de 10.000 mp în zona A:
• Anul 2019
50 lei /ha x 1 ha x 2.3 coef. clăd. = 117 LEI de plată
• Anul 2020
52 lei /ha x 1 ha x 2.3 coef. clăd. = 120 LEI de plată
Având în vedere prevederile art.464 alin.2 lit.d și e din Codul fiscal propun ca să se acorde scutirea de la plata impozitului/taxei pe teren pentru terenurile utilizate de organizaţii nonprofit folosite exclusiv pentru activităţile fără scop lucrativ și cele utilizate pentru furnizarea de servicii sociale de către organizații neguvernamentale și întreprinderi sociale ca furnizori de servicii sociale.
IMPOZITUL PE MIJLOACELE DE TRANSPORT
Conform art.468 alin.1 din Legea nr.227/2015 privind Codul fiscal, orice persoană care are în proprietate un mijloc de transport care trebuie înmatriculat/înregistrat în România, datorează un impozit anual. Impozitul pe mijloacele de transport se datorează pe perioada cât mijlocul de transport este înmatriculat sau înregistrat în România – art.468 alin.2.
Impozitul pe mijlocul de transport se calculează în funcţie de capacitatea cilindrică a acestuia, prin înmulţirea fiecărei grupe de 200 cm³ sau fracţiune din aceasta cu suma corespunzătoare de la art.470 alin.2,5,6,7,8 din Legea nr.227/2015.
Pe baza unor date ipotetice prezint calculul impozitului pe mijloacele de transport:
În cazul unui autoturism Dacia cu capacitate cilindrică de 1289 cm3.
Anul 2019
1289 cm3 / 200 = 7 fracţii
8 LEI taxă pe fiecare fracţie de 200 cm3
8 LEI x 7 fracţii = 56 LEI
Anul 2020
1289 cm3 / 200 = 7 fracţii
8 LEI taxă pe fiecare fracţie de 200 cm3
8 LEI x 7 fracţii = 56 LEI
În cazul unui autoturism cu capacitate cilindrică de 2950 cm3.
Anul 2019
2950 cm3 / 200 = 15 fracţii
146 LEI taxă pe fiecare fracţie de 200 cm3
146 LEI x 15 fracţii = 2.188 LEI
Anul 2020
2950 cm3 / 200 = 15 fracţii
153 LEI taxă pe fiecare fracţie de 200 cm3
153 LEI x 15 fracţii = 2.295 LEI
Impozitul pe mijlocul de transport este datorat pentru întregul an fiscal de persoana care deţine dreptul de proprietate asupra unui mijloc de transport înmatriculat sau înregistat în România la data de 31 decembrie a anului fiscal anterior – art.471 alin.1.
TAXĂ PENTRU FOLOSIREA MIJLOACELOR DE RECLAMĂ, PUBLICITATE
Prin cerinţele impuse de art.477 din Legea 227/2015 privind Noul Cod fiscal, orice persoană, care beneficiază de servicii dereclamă şi publicitate în România în baza unui contract sau a unui alt fel de înţelegere încheiată cu altă persoană, datorează plata taxei pentru folosirea mijloacelor de reclamă și publicitate.
Beneficiarii serviciilor de reclamă și publicitate datorează bugetelor locale taxă pentru servicii de reclamă și publicitate prin aplicarea unei cote între 1 % și 3% din valoarea contractului exclusiv TVA aferentă, fie în sumă fixă, în funcţie de suprafaţa afişului, panoului, în lei/an/mp.
Urmare a celor prezentate la aliniatul precedent se propune pentru anul fiscal 2020 taxa prevăzută la art.477 alin.5 și art.478 alin.1,2 și 3 din Legea 227/2015 să aibă următoarele valori:
- O cotă de 3 % aplicată la valoarea contractului, exclusiv TVA aferentă, în cazul contribuabililor care beneficiează de serviciul de reclamă și publicitate;
- b) Suma de 33 LEI/mp în cazul unui afişaj situat în locul în care persoana derulează o activitate economică;
- Suma de 24 LEI /mp în cazul oricărui alt panou, afişaj sau structură de afişaj pentru reclamă şi publicitate;
Spre exemplificare taxa pentru firmă instalată la locul desfăşurării activităţii având suprafaţa de 1 mp:
Anul 2019
32 LEI /an / mp x 1 mp = 32 LEI
Anul 2020
33 LEI /an / mp x 1 mp = 33 LEI
Taxa pentru afișaj în scop de reclamă și publicitate nu se aplică unei persoane care închiriază panoul, afişajul sau structura de afişaj unei alte persoane, în acest caz taxa prevăzută la art. 477 fiind plătită de această ultimă persoană – art.479 alin.2.
Persoanele care datorează taxa pentru afişaj în scop dereclamă şi publicitate sunt obligate să depună o declaraţie la compartimentul de specialitate al autorităţii administraţiei publice locale în termen de 30 de zile de la data amplasării structurii de afișaj – art.478 alin.5.
TAXA PENTRU ELIBERAREA AUTORIZAŢIILOR PENTRU A DESFĂŞURA O ACTIVITATE ECONOMICĂ ŞI A ALTOR AUTORIZAŢII SIMILARE
| TAXA PENTRU ELIBERAREA AUTORIZAŢIILOR PENTRU A DESFĂŞURA O ACTIVITATE ECONOMICĂ ŞI A ALTOR AUTORIZAŢII SIMILARE
|
Nivelurile pentru anul 2019 | Nivelurile pentru anul 2020 |
| Art.475 alin.1 – taxă pentru eliberarea autorizaţiilor sanitare de funcţionare | 20 | 21 |
| Art.486 alin.5 – taxă pentru eliberarea de copii heliografice de pe planuri cadastrale sau de pe alte asemenea planuri deţinute de Consiliile locale | 30 | 31 |
| Art.475 alin.2 – taxă pentru eliberarea atestatului de producător | 35 | 37 |
| Art.475 alin.2 – taxă pentru eliberarea carnetului de comercializare | 20 | 21 |
| Art.475 alin.3 – taxă pentru eliberarea/vizarea anuală a autorizaţiei pentru desfăşurarea activităţii de alimentaţie publică – pentru o suprafață de până la 500 mp | 507 | 530 |
| Art.475 alin.3 – taxă pentru eliberarea/vizarea anuală a autorizaţiei pentru desfăşurarea activităţii de alimentaţie publică – pentru o suprafață mai mare de 500 mp | 1013 | 1060 |
IMPOZITUL PE SPECTACOLE
Datorat în condiţiile art. 480 din Legea 227/2015 privind Cod fiscal de către contribuabilii care organizează activităţi artistice, o competiție sportivă sau altă activitate distractivă în România au obligația de a plăti impozitul pe spectacole.
Impozitul pe spectacole se calculează prin aplicarea cotei de impozit la suma încasată din vânzarea biletelor de intrare şi a abonamentelor.
În aceste condiţii pentru anul fiscal 2020 propun ca impozitul pe spectacol să fie cu următoarele cote:
- 2%, în cazul unui spectacol de teatru, ca de exemplu opiesă de teatru, balet, operă, operetă, concert filarmonic sau altă manifestare muzicală, prezentarea unui film la cinematograf, un spectacolde circ sau orice competiţie sportivă internă sau internaţională;
- 5% în cazul oricărei alte manifestări artistice decât cele enumerate la lit.a).
Spectacolele organizate în scopuri umanitare sunt scutite de la plata impozitului pe spectacole – art.482.
Taxe speciale – art.484
(1) Taxe pentru executarea de copii de pe documentele deţinute de Consiliul Local și Primăria orașului Cugir:
– xerocopierea unei pagini format A4 – 0,50 lei;
– xerocopierea unei file format A4 – 1 leu;
– xerocopierea unei file A3 – 1,50 lei.
- Taxă pentru obţinerea Acordului de funcţionare – 40 lei;
- Taxă pentru vizarea Acordului de funcţionare – 20 lei;
- Taxă pentru eliberarea certificatelor fiscale – 5 lei/certificat;
- Taxă pentru eliberarea certificatelor fiscale în ziua depunerii cererii – 30 lei/certificat;
- Cheltuieli ocazionate cu efectuarea procedurii de executare silită – 5 lei/exemplar;
- Taxă pentru prelungirea programului de funcționare – 50 lei/oră.
Alte taxe locale – art.486
Taxa pentru distribuirea de materiale promoționale (flyere, pliante, etc.) este de 10lei/zi/persoană.
Bonificație
Pentru plata cu anticipaţie a impozitului pe clădiri conform art. 462 alin 2, a impozitului pe teren conform art. 467 alin 2, a impozitului pe mijloacele de transport conform art. 472 alin 2 din Legea 227/2015 privind Codul fiscal, pentru întregul an de către contribuabili, până la data de 31 martie a anului respectiv, se acordă o bonificaţie de până la 10 % stabilită prin hotărâre a Consiliului local.
Pentru anul fiscal 2020 se propune stabilirea bonificaţiei de 10 % pentru plata cu anticipație a impozitului pe clădiri, teren şi pe mijloacele de transport, pentru persoanele fizice și o bonificație de 5% pentru plata cu anticipație a impozitului pe clădiri, teren şi pe mijloacele de transport, pentru persoanele juridice. Nivelurile impzitelor și taxelor locale au fost dezbătute în ședință publică și urmează să primească votul aleșilor locali în prima ședință de consiliu.
Constantin PREDESCU


Administraţie
Orașul Cugir investește în regenerare urbană: noi spații verzi, zone de agrement și infrastructură pentru mobilitate durabilă
Proiectul „Regenerare urbană inteligentă, durabilă și incluzivă în Orașul Cugir, județul Alba” beneficiază de o finanțare nerambursabilă de peste 16,9 milioane de lei prin Programul „Regiunea Centru” 2021–2027.
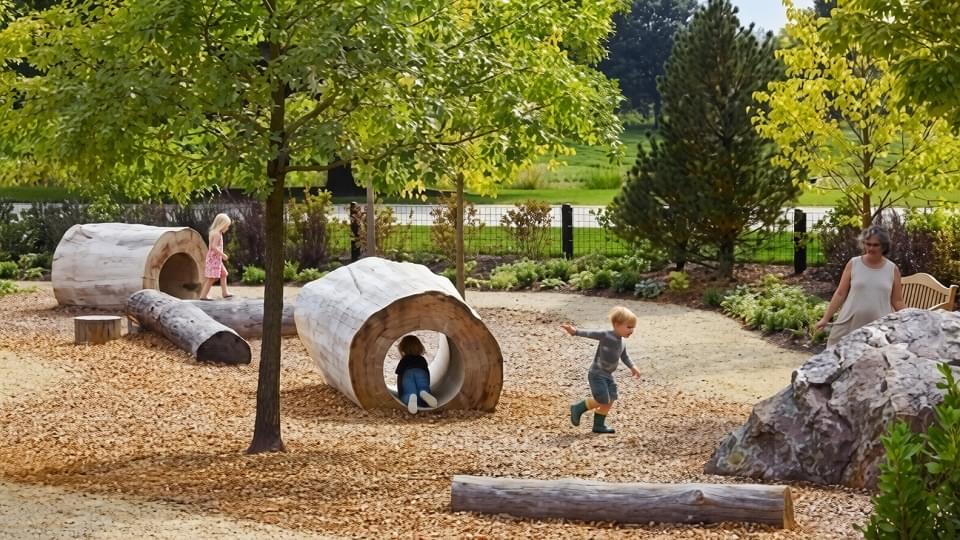
Orașul Cugir face un pas important spre dezvoltarea unor spații publice moderne, accesibile și prietenoase cu mediul, prin implementarea proiectului „Regenerare urbană inteligentă, durabilă și incluzivă în Orașul Cugir, județul Alba”. Investiția urmărește valorificarea unor terenuri degradate sau insuficient utilizate și transformarea acestora în zone dedicate recreerii, sportului, educației ecologice și socializării.
Contractul de finanțare, încheiat de autoritățile publice locale cu Agenția pentru Dezvoltare Regională Centru, în calitate de Autoritate de Management a Programului „Regiunea Centru” 2021–2027, are o valoare totală de 35.994.604,04 lei, din care 16.916.020,00 lei reprezintă finanțare nerambursabilă din Fondul European de Dezvoltare Regională (FEDR). Proiectul este finanțat în cadrul Priorității 8 – „O Regiune Atractivă”, Acțiunea 8.2 – Dezvoltare urbană integrată prin regenerarea spațiilor publice, punerea în valoare a patrimoniului, infrastructurii culturale și a potențialului turistic din orașele Regiunii Centru. Finalizarea investiției este prevăzută pentru sfârșitul anului 2029.
Proiectul răspunde nevoilor identificate în documentele strategice de dezvoltare locală, care evidențiază deficitul de spații verzi și de zone de recreere în anumite cartiere, precum și necesitatea dezvoltării unor alternative accesibile pentru petrecerea timpului liber în aer liber.
„Regenerarea urbană nu înseamnă doar amenajarea unor terenuri, ci și crearea unor oportunități reale pentru oameni de a se întâlni, de a face mișcare și de a se bucura de natură, aproape de casă. Printr-un proiect precum cel pregătit de orașul Cugir, spațiile insuficient valorificate pot deveni locuri vii, care susțin educația ecologică, activitățile culturale și relațiile dintre membrii comunității. În același timp, dezvoltarea infrastructurii pentru pietoni și bicicliști contribuie la o mobilitate mai curată și mai accesibilă. Investițiile susținute din fonduri europene, precum cea propusă la Cugir, sunt importante pentru dezvoltarea durabilă a orașelor din Regiunea Centru, deoarece îmbină protejarea mediului cu îmbunătățirea calității vieții și cu valorificarea potențialului local, iar cele 26 de proiecte finanțate, până acum, prin Acțiunea 8.2 a Programului Regiunea Centru, în valoare de aproape 80 de milioane de euro, certifică această nevoie de dezvoltare”, a declarat Simion Crețu, director general al Agenției pentru Dezvoltare Regională Centru.
Trei componente pentru o dezvoltare urbană durabilă
Investiția este structurată în jurul a trei componente principale, concepute pentru a răspunde nevoilor comunității și pentru a valorifica resursele naturale și spațiile cu potențial de dezvoltare din orașul Cugir și din zona localității componente Vinerea.
1. Amenajarea Poienii cu Goruni ca spațiu educativ și recreativ
Prima componentă vizează transformarea Poienii cu Goruni într-un „laborator viu”, destinat activităților culturale și educative, atelierelor tematice, lecțiilor de ecologie în aer liber și activităților pentru copii. Zona, deja cunoscută pentru evenimentele comunitare, inclusiv Festivalul de Folclor, va beneficia de noi oportunități pentru petrecerea timpului liber și desfășurarea activităților în natură.
2. Dezvoltarea unei baze de agrement cu profil acvatic
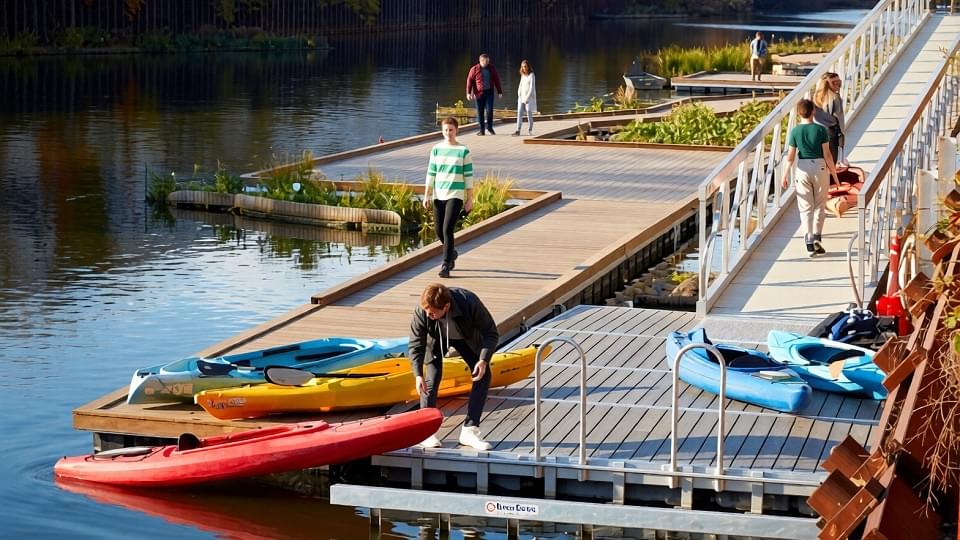
A doua componentă prevede amenajarea unei baze de agrement cu oglinzi de apă și zone destinate sportului, jocului, picnicurilor și activităților comunitare. Investiția vizează o zonă insuficient amenajată din apropierea râului Cugir, în partea de sud-est a localității Vinerea, unde un teren nevalorificat urmează să fie transformat într-un spațiu public cu funcțiuni recreative și sociale.
3. Crearea unui inel pietonal și velo
Cea de-a treia componentă urmărește realizarea unui inel pietonal și velo, care va integra piste pentru biciclete, trasee pentru plimbare și alergare, puncte de odihnă și traversări amenajate. Noua infrastructură va contribui la îmbunătățirea accesibilității și conectivității și va încuraja deplasările nemotorizate, ca parte a unui stil de viață activ și sustenabil.
Beneficii pentru comunitate și economia locală
Beneficiarii direcți ai proiectului sunt cei 21.376 de locuitori ai orașului Cugir și ai localităților componente, care vor avea acces la noi spații pentru recreere, sport și activități în aer liber, precum și la o conectivitate îmbunătățită între zonele de interes.
Prin regenerarea terenurilor insuficient valorificate și dezvoltarea infrastructurii pentru mobilitate activă, proiectul urmărește îmbunătățirea peisajului urban, crearea unor spații de întâlnire și socializare și încurajarea unui stil de viață sănătos. Totodată, amenajarea unor zone de agrement atractive poate contribui la dezvoltarea turismului local și poate genera oportunități pentru operatorii economici din domeniul serviciilor, comerțului și activităților recreative.
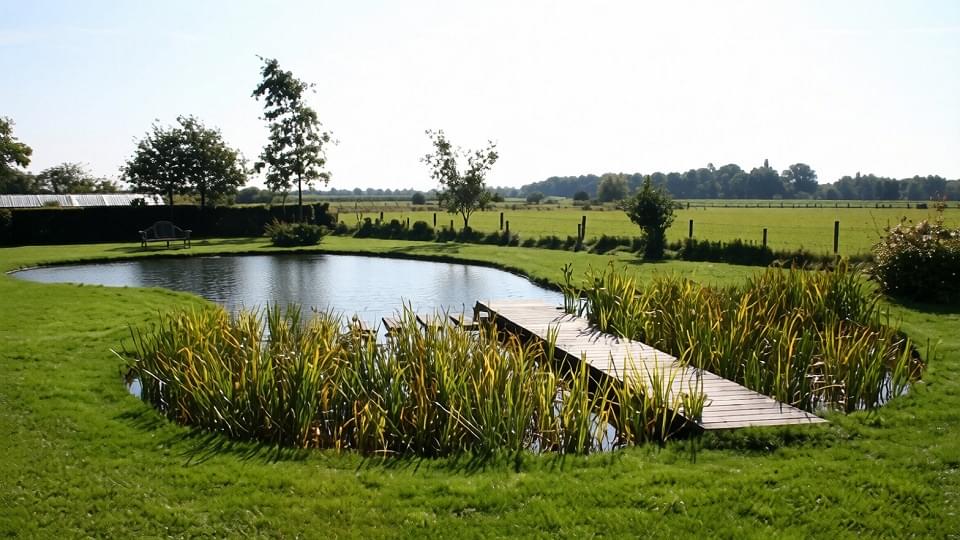
Beneficii indirecte sunt așteptate și pentru locuitorii localităților învecinate și pentru persoanele care tranzitează zona, prin dezvoltarea unor spații publice și a unei infrastructuri de recreere și mobilitate conectate la viața orașului.
Prin această investiție, Primăria Orașului Cugir urmărește să transforme zonele degradate sau insuficient utilizate în spații publice funcționale, accesibile și incluzive, în care natura, mobilitatea durabilă și viața comunitară să se completeze reciproc. Proiectul contribuie astfel la obiectivul dezvoltării unui oraș mai verde și mai atractiv, în care investițiile în infrastructură susțin creșterea calității vieții și valorificarea potențialului local.
Serviciul de Gospodărire Locală din Cugir anunță desfășurarea unei acțiuni de deratizare pe domeniul public al orașului, în zilele de 28, 29 și 30 octombrie. Intervenția vizează combaterea și controlul populației de rozătoare, în special în zonele intens circulate și în spațiile de colectare a deșeurilor.
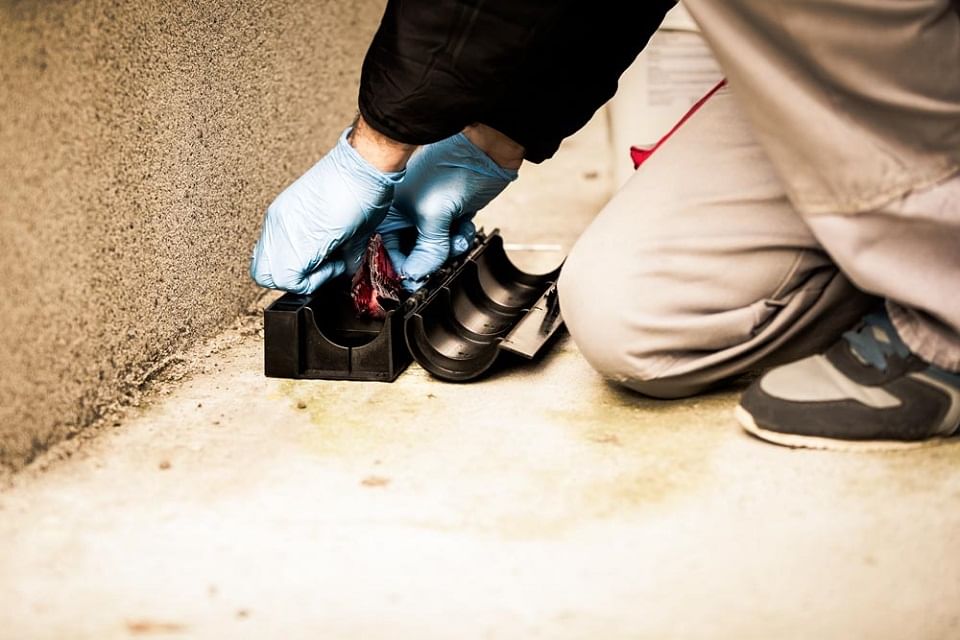
Potrivit autorităților locale, operațiunea va include amplasarea și verificarea periodică a stațiilor de intoxicare în mai multe zone ale orașului. Sunt vizate insulele ecologice, spațiile verzi și parcurile, în special în apropierea băncilor și a coșurilor de gunoi, precum și coșurile stradale, stațiile de autobuz și zonele de colectare a deșeurilor din cartiere.
Pentru desfășurarea intervenției vor fi utilizate 270 de stații de intoxicare, realizate din plastic armat cu fibră de sticlă și prevăzute cu sisteme de închidere securizate. În interiorul acestora va fi amplasat raticidul FACORAT PASTĂ, protejat pentru a limita accesul direct la substanță.
Reprezentanții Serviciului de Gospodărire Locală precizează că echipele tehnice vor monitoriza periodic stațiile amplasate pe domeniul public. De asemenea, produsele și procedurile utilizate sunt prezentate ca fiind conforme cu legislația sanitar-veterinară și de mediu în vigoare.
Acțiunea va fi executată de societatea autorizată SC Derat Mouse SRL.
Recomandări pentru cetățeni
Pe durata intervenției, autoritățile le recomandă părinților și persoanelor care au în grijă copii să îi supravegheze atent în spațiile vizate. Proprietarii de animale de companie sunt sfătuiți să își țină animalele în lesă și să evite apropierea acestora de stațiile de intoxicare.
Totodată, cetățenii sunt avertizați să nu mute, să nu forțeze și să nu deterioreze dispozitivele amplasate. Deteriorarea acestora poate duce la expunerea substanței raticide și poate pune în pericol sănătatea oamenilor și a animalelor.
Pentru informații suplimentare sau pentru sesizări, cetățenii pot contacta:
- Serviciul de Gospodărire Locală / Primăria Cugir: 0258 751 001
- SC Derat Mouse SRL: 0788 107 725
Autoritățile le mulțumesc locuitorilor pentru înțelegere și colaborare în vederea menținerii unui mediu curat și sigur.


Șofer de 55 de ani din Vinerea, prins băut la volan. Etilotestul a indicat 0,82 mg/l alcool pur în aerul expirat
Un bărbat în vârstă de 55 de ani, din localitatea Vinerea, a fost depistat de polițiștii din Cugir în timp...

Incursiune în istoria industrială a Cugirului
La Muzeul de Istorie a Tehnicii din Cugir a avut loc recent o întâlnire emoționantă, prilejuită de vizita unor oameni...

Orașul Cugir investește în regenerare urbană: noi spații verzi, zone de agrement și infrastructură pentru mobilitate durabilă
Proiectul „Regenerare urbană inteligentă, durabilă și incluzivă în Orașul Cugir, județul Alba” beneficiază de o finanțare nerambursabilă de peste 16,9...

Acțiune de deratizare în spațiile publice din Cugir, în perioada 28–30 octombrie 2026
Serviciul de Gospodărire Locală din Cugir anunță desfășurarea unei acțiuni de deratizare pe domeniul public al orașului, în zilele de...

Autoutilitară răsturnată pe Autostrada A1, între Simeria și Orăștie. Două persoane au fost rănite
Un accident rutier s-a produs duminică seara pe autostrada A1, pe tronsonul dintre Simeria și Orăștie, unde o autoutilitară s-a...

Un tânăr de 25 de ani a murit după ce s-a izbit cu mașina de un stâlp de electricitate, între Pricaz și Orăștie
Un tânăr în vârstă de 25 de ani, din comuna Turdaș, și-a pierdut viața într-un accident rutier produs în dimineața...

La Cugir consumi un metru cub de apă potabilă, dar ești pus să plătești peste șase…
Deja este știut faptul că locuitorii județului Alba plătesc unul dintre cele mai mari prețuri din țară pentru apa potabilă...

Un tânăr din Cugir a ajuns în pragul suicidului, în urma unei percheziții domiciliare. Acesta acuză polițiștii că i-ar fi sustras bani dintr-o carte de rugăciuni
Un tânăr de 24 de ani din Cugir, a declarat reporterilor de la ziarulunirea.ro că a trecut printr-un episod psihic...

Cugireanul Flaviu Rădițoiu, noul președinte al USR Alba. Cine face parte din Biroul Județean
Cugireanul Flaviu Lucian Rădițoiu a fost ales președinte al filialei județene USR Alba, în urma Conferinței Județene desfășurate duminică, 18...


Flaviu Rădițoiu, după ce a fost numit administrator special la TOHAN SA Zărnești: „În întreaga mea activitate m-am ghidat după două principii de la care nu m-am abătut: corectitudinea și profesionalismul”
Flaviu-Lucian Rădițoiu este de profesie jurist și are o experiență de peste 16 ani în funcția de consilier juridic la...


Alexandru Lazăr, originar din Cugir, publică o nouă carte la Editura Eikon
Părintele Arhidiacon Alexandru Lazăr, originar din Cugir, semnează volumul „Iconomia apropierii. Scrisori despre Dumnezeu Cel iubitor de oameni”, publicat la...

Andreea Borsa și Alexandru Ignat, Miss și Mister Boboc 2026 la Liceul Tehnologic „Ion D. Lăzărescu” Cugir
Atmosferă de sărbătoare, emoții, distracție și multă energie la Balul Bobocilor 2026, organizat vineri, 23 octombrie 2026, la Centrul Cultural...


Locuri de muncă în Șibot, disponibile la 27 octombrie 2026. AJOFM Alba a publicat lista posturilor vacante
Locurile de muncă disponibile în Șibot au fost actualizate de Agenția Județeană pentru Ocuparea Forței de Muncă (AJOFM) Alba la...

Locuri de muncă în Cugir, disponibile la 27 octombrie 2026. AJOFM Alba a publicat lista posturilor vacante
Locurile de muncă disponibile în Cugir au fost actualizate de Agenția Județeană pentru Ocuparea Forței de Muncă (AJOFM) Alba la...

Atletul cugirean Vasile Hârjoc – locul II, la competiția „Beiuș Running Day”
Peste 500 de sportivi din România, Ungaria, Republica Moldova și Kenya au participat sâmbătă, 31 octombrie 2026, la cea de-a...

Vitinha, mulțumit de parcursul Metalurgistului Cugir: „Obiectivul nostru este să câștigăm cât mai multe meciuri”
Metalurgistul Cugir continuă să arate semne evidente de progres sub conducerea portughezului Vitinha. Instalată pe banca tehnică în urmă cu...

Când sunt Paștele ortodox și catolic în 2027 |cugirinfo.ro
Paștele ortodox și catolic în 2027. Când pică Învierea Domnului și de ce sunt sărbătorite la 35 de zile distanță...

Mesaje de Paște. Urări și felicitări pentru familie și prieteni | cugirinfo.ro
Mesaje de Paște 2026. Cele mai frumoase urări și felicitări pentru familie și prieteni | cugirinfo.ro Paștele ortodox 2026 pică...
-

 Mondenacum 7 luni
Când pică Paștele ortodox și cel catolic 2027, dar și în următorii ani | cugirinfo.ro
-

 Actualitateacum 12 luni
Medic urolog nou, la Spitalul orășenesc Cugir
-
Actualitateacum 7 luni
Mesaje de Florii 2026. SMS-uri, urări și felicitări care pot fi transmise persoanelor care îşi sărbătoresc onomastica | cugirinfo.ro
-
Actualitateacum 12 luni
Star Transmission a donat Cugirului o ambulanță complet echipată, destinată urgențelor sociale din oraș
-

 Mondenacum 7 luni
MESAJE de PASTELE ORTODOX 2026. URARI și FELICITARI frumoase de Învierea Domnului | cugirinfo.ro
-
Economieacum 10 luni
Angajații Fabricii de Arme Cugir au intrat în grevă japoneză. Vezi cauza protestului și ce revendicări au aceștia
-
Actualitateacum 7 luni
Nume de femei și bărbați care se sărbătoresc de Florii 2026 | cugirinfo.ro
-
Actualitateacum 12 luni
MESAJE, URĂRI și FELICITĂRI de Sfinții Mihail și Gavrill 2025. Trimite-le un SMS celor care își sărbătoresc onomastica | cugirinfo.ro