Administraţie
Dezbatere publică la Cugir privind taxele și impozitele locale, aferente anului 2022

Primăria Cugir a organizat recent, o dezbatere publică destinată stabilirii nivelurilor pentru valorile impozabile, impozitele și taxele locale și amenzile aplicabile pentru anul fiscal 2022, indexate cu rata inflației de 2,6%. Proietul de hotărâre supus dezbaterii de către primarul Adrian Teban, urmează a fi prezentat spre aprobare în ședința Consiliului Local din 23 decembrie 2021.

Au fost discutate valorile impozabile, impozitele si taxele locale, alte taxe asimilate acestora precum si amenzile aplicabile, stabilite în sume fixe. Am selectat din proiectul de hotărâre câteva aspecte care fac obiectul dezbaterii amintite.
• IMPOZITUL PE CLĂDIRI
Impozitul pe clădirile rezidențiale și clădirile anexă aflate în proprietatea persoanelor fizice se calculează conform Legeii nr.227/2015 privind Codul fiscal, prin aplicarea unei cote de 0,1%; impozitul pe clădirile nerezidențiale aflate în proprietatea persoanelor fizice se calculează prin aplicarea unei cote de 0,89%; pentru clădirile nerezidențiale aflate în proprietatea persoanelor fizice, utilizate pentru activități din domeniul agricol, impozitul pe clădiri se calculează, prin aplicarea unei cote de 0,43% asupra valorii impozabile a clădirii.
În cazul clădirilor cu destinație mixtă aflate în proprietatea persoanelor fizice, impozitul se calculează prin însumarea impozitului calculat pentru suprafaţa folosită în scop residential cu impozitul determinat pentru suprafaţa folosită în scop nerezidenţial.
Conform aceluiași proiect, impozitul pe clădirile rezidențiale aflate în proprietatea sau deținute de persoanele juridice se calculează prin aplicarea unei cote de 0,22% asupra valorii impozabile a clădirii.
Impozitul pe clădirile nerezidențiale aflate în proprietatea sau deținute de persoanele juridice se calculează conform art.460 alin.2 din Legea nr.227/2015 privind Codul fiscal, prin aplicarea unei cote de 1,10% asupra valorii impozabile a clădirii;
Impozitul pe clădirile nerezidențiale aflate în proprietatea sau deținute de persoanele juridice, utilizate pentru activități din domeniul agricol, se calculează conform art.460 alin.3 din Legea nr.227/2015 privind Codul fiscal, prin aplicarea unei cote de 0,43% asupra valorii impozabile a clădirii;
În cazul clădirilor cu destinație mixtă aflate în proprietatea persoanelor juridice, impozitul se determină prin însumarea impozitului calculat pentru suprafaţa folosită în scop rezidențial conform art.460 alin.(1), cu impozitul calculat pentru suprafaţa folosită în scop nerezidenţial, conform art.460 alin. (2) sau (3) din Legea nr.227/2015 privind Codul fiscal
Valoarea impozabilă a clădirii se actualizează o dată la 5 ani pe baza unui raport de evaluare a clădirii întocmit de un evaluator autorizat în conformitate cu standardele de evaluare a bunurilor aflate învigoare la data evaluării. În cazul în care proprietarul clădirii nu a actualizat valoarea impozabilă a clădirii în ultimii 3 ani anteriori anului de referinţă, cota impozitului pe clădiri este 5%.
• IMPOZITUL PE TERENURI – ALTE TAXE
Împozitul pe terenuri aparţinând persoanelor fizice și juridice se calculează conform art.465 alin.(1), (2), (3), (4), (5), (6) și (7) din Legea nr.227/2015 privind Codul fiscal.
Impozitul pentru mijloacele de transport deţinute de persoane fizice şi juridice se calculează conform art.470 alin.(1), (2), (3) și (4) din Legea nr.227/2015 privind Codul fiscal. Taxa pentru folosirea mijloacelor de reclamă şi publicitate se calculează conform art.477 și art.478 din Legea nr. 227/2015 privind Codul fical, astfel:
– taxa pentru serviciile de reclamă şi publicitate se stabileşte prin aplicarea cotei de 3 % asupra serviciilor prevăzute în contractul de publicitate.
Tarifele şi taxele ce urmează a fi practicate/aplicate în cursul anului 2022 pentru închirierea spaţiilor din incinta Casei de Cultură, a Cantinei Casei de Cultură Cugir şi a Căminului Cultural Vinerea, a terenurilor de tenis, a Sălii de sport administrate de Clubul Sportiv Orăşenesc Cugir, pentru organizarea diferitelor activităţi în domeniul cultural şi sportiv, sunt cuprinse în Anexa nr.3 care face parte integrantă din prezenta hotărâre.
Pentru plata cu anticipaţie până la data de 31.03.2022 a impozitului datorat pe întregul an, de către contribuabili, se acordă: o bonificaţie de 10%, pentru persoane fizice, la impozitul pe clădiri, impozitul pe teren şi la impozitul pe mijloacele de transport; o bonificaţie de 5%, pentru persoane juridice, la impozitul pe clădiri, impozitul pe teren şi la impozitul pe mijloacele de transport.
Se acordă o reducere a impozitului/taxei pe clădiri, pe o perioadă de 5 ani, cu 50% pentru imobilele la care proprietarii au executat pe cheltuială proprie lucrări de intervenţie pentru creşterea performanţei energetice, pe baza procesului verbal de recepţie la terminarea lucrărilor, întocmit în condiţiile legii.
În baza prezentei hotărâri a consiliului local se acordă următoarele scutiri de la plata impozitului pe clădiri şi teren, după cum urmează:
Se acordă scutirea de la plata impozitului/taxei pe clădiri/teren pentru clădirile/terenurile utilizate de organizaţii nonprofit folosite exclusiv pentru activităţile fără scop lucrativ, conform art.456 alin.2 lit.d și ale art.464 alin.2 lit.e din Legea nr.227/2015 privind Codul fiscal;
Se acordă scutirea de la plata impozitului/taxei pe clădiri/teren pentru clădirile/terenurile utilizate pentru furnizarea de servicii sociale de către organizații neguvernamentale și întreprinderi sociale ca furnizori de servicii sociale, conform art.456 alin.2 lit.c și ale art.464 alin.2 lit.d din Legea nr.227/2015 privind Codul fiscal;
Se acordă scutirea de la plata impozitului pe clădiri pentru clădirile folosite pentru desfășurarea de activități sportive, inclusiv clădirile care asigură funcționarea bazelor sportive, conform art.456 alin.2 lit. s) și ale art.456 alin.31 din Legea nr.227/2015 privind Codul fiscal.
Constantin PREDESCU

Administraţie
25 de ani de Star Transmission la Cugir. O poveste despre viziune, dezvoltare și tradiție industrială
Primăria orașului Cugir a fost vineri, 25 septembrie 2026, gazda unei întâlniri speciale, prilejuite de împlinirea a 25 de ani de activitate a companiei Star Transmission în orașul de la poalele Dr[ganei. Cu această ocazie, primarul orașului, împreună cu domnul Aurel Voicu, i-a primit pe Volker Stauch, fost vicepreședinte al Daimler și cetățean de onoare al orașului Cugir, și pe Andreas Lettner, primul director al Star Transmission Cugir.
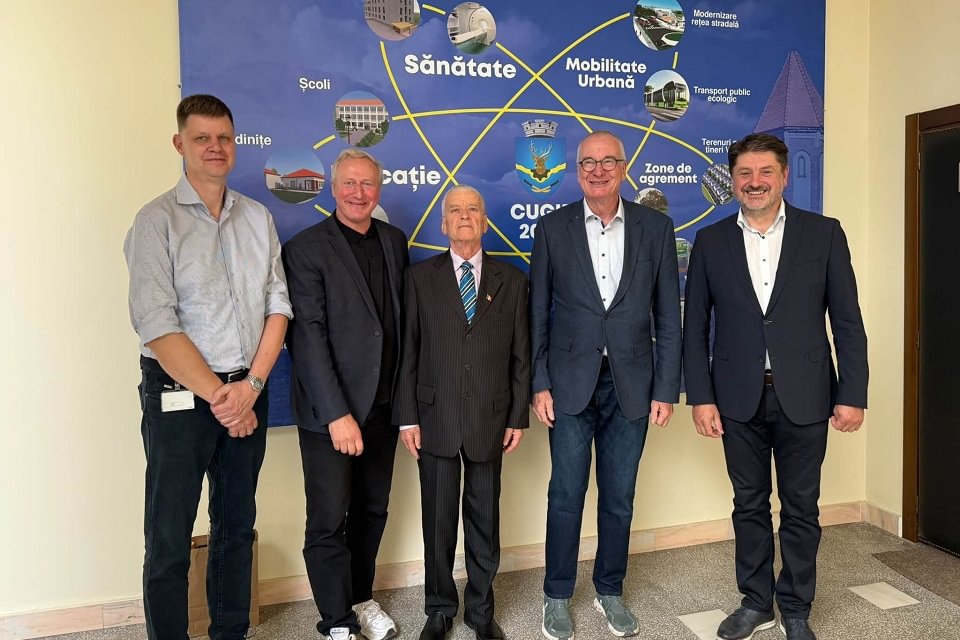
Un moment cu o puternică încărcătură simbolică a fost revederea mesajului scris în anul 2001 de Volker Stauch în Cartea de Onoare a orașului Cugir. Atunci, acesta consemna, în limba română, că „s-a plantat un pomișor care va da roade peste ani”.
La 25 de ani de la acel moment, metafora s-a transformat în realitate. Star Transmission a devenit un reper important al economiei locale, contribuind la dezvoltarea orașului și oferind numeroși locuitori oportunitatea de a-și valorifica pregătirea profesională și pasiunea pentru tehnică.
Discuțiile purtate cu acest prilej au vizat și perspectivele de dezvoltare ale orașului Cugir, printre temele abordate numărându-se proiectul unui parc de afaceri de tip greenfield, precum și inițiativa înființării unui muzeu al tehnicii, menit să conserve și să valorifice tradiția industrială a orașului.
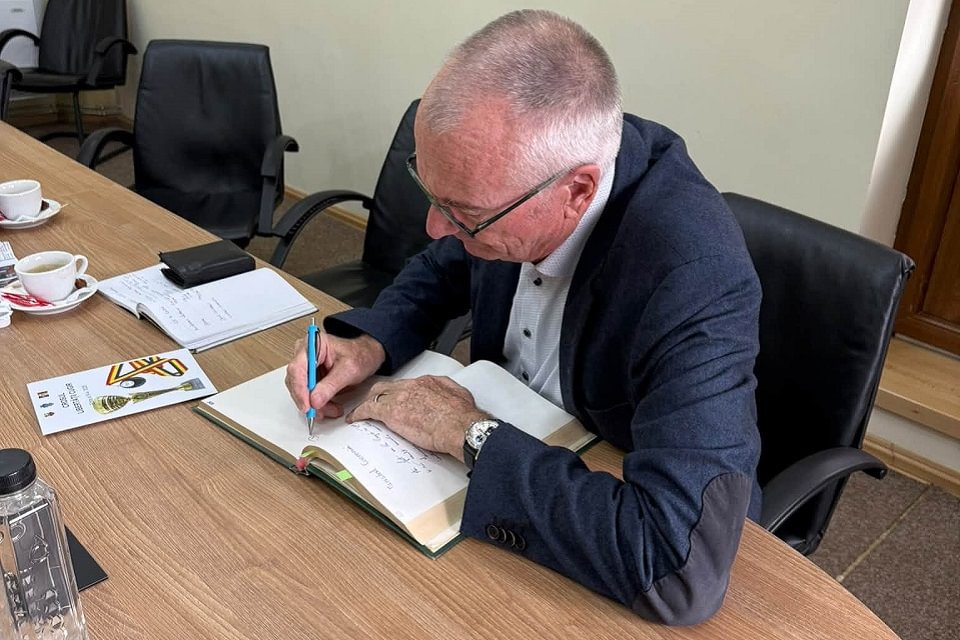
Totodată, a fost convenită pregătirea unui traseu montan care să poarte, în viitor, numele lui Volker Stauch. Inițiativa reprezintă un gest simbolic de recunoaștere a contribuției sale la dezvoltarea Star Transmission și, implicit, la consolidarea legăturilor dintre companie și comunitatea locală.
La un sfert de secol de la înființarea Star Transmission, povestea începută în 2001 rămâne un exemplu al modului în care viziunea, investițiile și colaborarea pot contribui la dezvoltarea economică a unui oraș, păstrând totodată vie tradiția sa industrială.
Orașul Cugir intenționează să dezvolte un parc industrial în domenii de specializare inteligentă (RIS3 Centru) și să solicite finanțare nerambursabilă prin Intervenția 1.5.2 „Parcuri industriale în domenii RIS”, din cadrul Programului Regional Centru 2021-2027, lansat de ADR Centru.
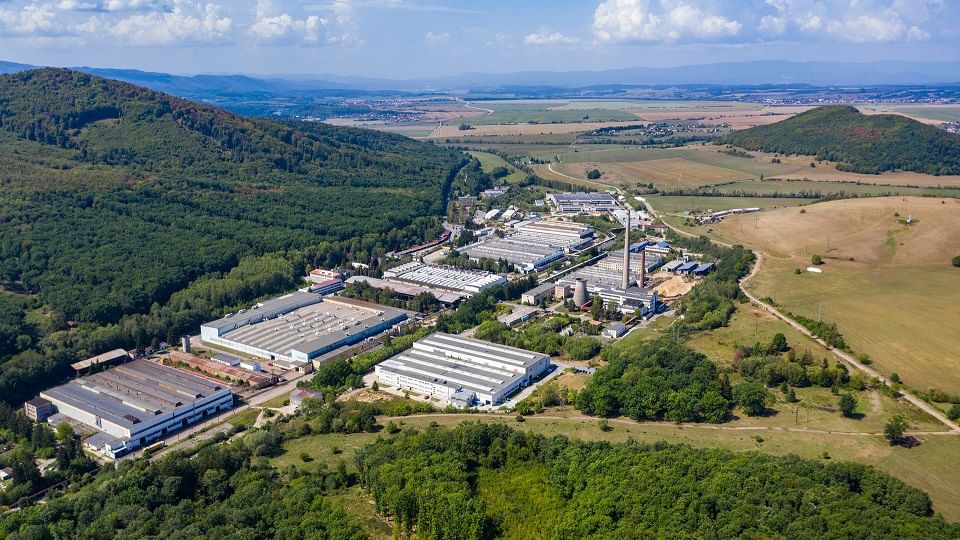
Realizarea investiției presupune, ca etapă premergătoare, scoaterea definitivă din fondul forestier național a unui teren proprietate publică a Orașului Cugir, în suprafață de 9,9 ha teren identificat ca amplasament al viitorului obiectiv de investiții. Se impune, astfel, declararea acestui obiectiv ca fiind de interes public local și de utilitate publică, precum și inițierea procedurii de scoatere definitivă a terenului din fondul forestier, demersuri care constituie condiție prealabilă pentru depunerea Impactul socio-economic și asupra mediului.
Realizarea „Parc Industrial Cugir II” va contribui la crearea unui pol de dezvoltare economică locală, la atragerea de investiții și crearea de locuri de muncă, în concordanță cu domeniile de specializare inteligentă RIS3 Centru. Scoaterea din fondul forestier vizează exclusiv suprafața de 9,9 ha necesară amplasamentului parcului industrial; nu se elimină compensator alte suprafețe forestiere echivalente, întrucât terenul este proprietate publică a UAT Cugir.
Inițierea procedurii de scoatere definitivă din fondul forestier național nu generează, la acest moment, cheltuieli suplimentare din bugetul local: potrivit art. 40 alin. (2) din Legea nr. 331/2024, pentru terenurile din domeniul public afectate unui obiectiv de utilitate publică, scoaterea se realizează fără compensare cu terenuri echivalente și fără plata taxei de scoatere definitivă ori a altor obligații bănești prevăzute de lege. Cheltuielile aferente proiectului de investiții propriu-zis (amenajare teren, construire/modernizare infrastructură, cofinanțare eligibilă/neeligibilă) vor fi stabilite și cuprinse în bugetul local odată cu depunerea cererii de finanțare și, respectiv, cu semnarea contractului de finanțare, fiind supuse aprobării Consiliului Local printr-o hotărâre distinctă.
Constantin PREDESCU


Prețuire și respect de Ziua Internațională a Persoanelor Vârstnice, la Cugir
Joi, 1 octombrie 2026, Primăria și Centrul Cultural „Valentin Uritescu” Cugir organizează sărbătorirea „Ziua Internațională a Persoanelor Vârstnice”, un moment...

Vineri, 25 septembrie 2026: Cugirul pedalează spre un oraș mai verde. Zi dedicată copiilor și familiilor
Centrul orașului Cugir se transformă vineri, 25 septembrie 2026, într-un spațiu dedicat mișcării, creativității și educației prin joc. Copiii, părinții...

25 de ani de Star Transmission la Cugir. O poveste despre viziune, dezvoltare și tradiție industrială
Primăria orașului Cugir a fost vineri, 25 septembrie 2026, gazda unei întâlniri speciale, prilejuite de împlinirea a 25 de ani...
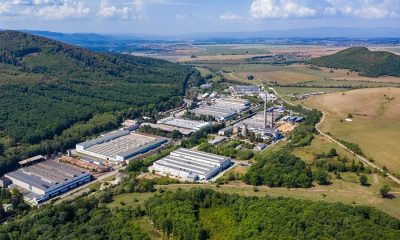

„Parc Industrial Cugir II” – obieciv în domenii de specializare inteligentă
Orașul Cugir intenționează să dezvolte un parc industrial în domenii de specializare inteligentă (RIS3 Centru) și să solicite finanțare nerambursabilă...


Un cetățean turc a fost găsit decedat într-o parcare de pe autostrada A1, la Simeria
Un bărbat în vârstă de 56 de ani, cetățean turc, a fost găsit decedat luni, într-un autoturism aflat într-o parcare de...

Primarul comunei hunedorene Băița, Damian Diniș, a murit după ce a fost prins sub un tractor
Primarul comunei Băița, Damian Diniș, a murit miercuri după-amiază, în urma unui accident produs pe un teren situat în afara...

La Cugir consumi un metru cub de apă potabilă, dar ești pus să plătești peste șase…
Deja este știut faptul că locuitorii județului Alba plătesc unul dintre cele mai mari prețuri din țară pentru apa potabilă...

Un tânăr din Cugir a ajuns în pragul suicidului, în urma unei percheziții domiciliare. Acesta acuză polițiștii că i-ar fi sustras bani dintr-o carte de rugăciuni
Un tânăr de 24 de ani din Cugir, a declarat reporterilor de la ziarulunirea.ro că a trecut printr-un episod psihic...


Flaviu Rădițoiu, după ce a fost numit administrator special la TOHAN SA Zărnești: „În întreaga mea activitate m-am ghidat după două principii de la care nu m-am abătut: corectitudinea și profesionalismul”
Flaviu-Lucian Rădițoiu este de profesie jurist și are o experiență de peste 16 ani în funcția de consilier juridic la...


Flaviu Rădițoiu, membru USR Cugir, numit administrator special la TOHAN SA – filială a Romarm
Flaviu Rădițoiu, membru al USR Cugir și fost candidat al formațiunii pentru funcția de primar al orașului, a fost numit...

Proiectele europene, o adevărată tradiție la Cugir: Șapte certificate eTwinng pentru Colegiul Național „David Prodan”
În comunitatea educațională a Colegiului Național „David Prodan” Cugir, proiectele europene, colaborarea și schimbul de bune practici au devenit, de-a...

Grădină de legume pe peretele casei. Experimentul unui informatician din Cugir
Un informatician din orașul Cugir a găsit o soluție neobișnuită pentru a cultiva legume într-un oraș în care terenul disponibil...


Locuri de muncă în Șibot, disponibile la 29 septembrie 2026. AJOFM Alba a publicat lista posturilor vacante
Locurile de muncă disponibile în Șibot au fost actualizate de Agenția Județeană pentru Ocuparea Forței de Muncă (AJOFM) Alba la...


Locuri de muncă în Cugir, disponibile la 29 septembrie 2026. AJOFM Alba a publicat lista posturilor vacante
Locurile de muncă disponibile în Cugir au fost actualizate de Agenția Județeană pentru Ocuparea Forței de Muncă (AJOFM) Alba la...

Nou eșec al „roș-albaștrilor” pe propriul teren: Metalurgistul Cugir – Viitorul Arad 1-3 (1-2)
Metalurgistul Cugir a pierdut pe teren propriu, scor 1-3 (1-2), partida cu Viitorul Arad, din etapa a șasea a Seriei...

„Roș-albaștrii”, prima victorie din actuala ediție de campionat: Nera Bogodinț – Metalurgistul Cugir 0-3 (0-1)
Metalurgistul Cugir a reușit miercuri, prima victorie din actuala ediție de Liga a 3-a, învingând în deplasare pe Nera Bogodinț...

Când sunt Paștele ortodox și catolic în 2027 |cugirinfo.ro
Paștele ortodox și catolic în 2027. Când pică Învierea Domnului și de ce sunt sărbătorite la 35 de zile distanță...

Mesaje de Paște. Urări și felicitări pentru familie și prieteni | cugirinfo.ro
Mesaje de Paște 2026. Cele mai frumoase urări și felicitări pentru familie și prieteni | cugirinfo.ro Paștele ortodox 2026 pică...
-

 Mondenacum 6 luni
Când pică Paștele ortodox și cel catolic 2027, dar și în următorii ani | cugirinfo.ro
-

 Cugireniacum 11 luni
Foarfeca, visul și scena: Drumul unui frizer din Cugir spre succesul internațional
-
Actualitateacum 11 luni
Medicul cugirean Terezia Mureșan-Samoilescu a primit, la Berlin, premiul pentru studiul legat de modalitățile actuale de tratament ale plăgilor greu vindecabile
-
Actualitateacum 11 luni
Star Transmission a donat Cugirului o ambulanță complet echipată, destinată urgențelor sociale din oraș
-
Actualitateacum 11 luni
Medic urolog nou, la Spitalul orășenesc Cugir
-
Actualitateacum 6 luni
Mesaje de Florii 2026. SMS-uri, urări și felicitări care pot fi transmise persoanelor care îşi sărbătoresc onomastica | cugirinfo.ro
-

 Mondenacum 6 luni
MESAJE de PASTELE ORTODOX 2026. URARI și FELICITARI frumoase de Învierea Domnului | cugirinfo.ro
-
Economieacum 9 luni
Angajații Fabricii de Arme Cugir au intrat în grevă japoneză. Vezi cauza protestului și ce revendicări au aceștia