Administraţie
Consiliul Local al orașului Cugir a stabilit nivelurile impozitelor și taxelor locale pentru anul fiscal 2019

 Consiliul Local al orașului Cugir a stabilit vineri, în ședinșă ordinară, nivelurile impozitelor și taxelor locale pentru anul fiscal 2019. Potrivit hotărârii adoptate de aleșii locali, acestea vor fi indexate în anul fiscal 2019, ținând seama de rata inflației pentru anul fiscal anterior, respectiv de 1,3%, în următoarea formă:
IMPOZITUL ŞI TAXA PE CLĂDIRI
- Impozitul pe clădirile rezidențiale și clădirile anexă, aflate în proprietatea persoanele fizice, este anual și se calculează prin aplicarea cotei de 0,1% asupra valorii impozabile a clădirii.
Pe baza unor date ipotetice calculul impozitului pe clădiri cu o vechime cuprinsă între 50 și 100 de ani este următorul:
1. Zona A
Apartament cu 2 camere – suprafaţă utilă 40 mp
Impozit clădiri 2018 = 86 lei
Impozit clădiri 2019 = 87 lei
Casă – suprafață construită 100 mp
Impozit clădiri 2018 = 154 lei
Impozit clădiri 2019 = 156 lei
2. Zona B
Apartament cu 2 camere – suprafaţă utilă 40 mp
Impozit clădiri 2018 = 82 lei
Impozit clădiri 2019 = 83 lei
Casă – suprafață construită 100 mp
Impozit clădiri 2018 = 147 lei
Impozit clădiri 2019 = 149 lei
3. Zona C
Apartament cu 2 camere – suprafaţă utilă 40 mp
Impozit clădiri 2018 = 78 lei
Impozit clădiri 2019 = 79 lei
Casă – suprafaţă construită 100 mp
Impozit clădiri 2018 = 140 lei
Impozit clădiri 2019 = 142 lei
- Impozitul pe clădirile nerezidențiale, aflate în proprietatea persoanelor fizice, este anual și se calculează prin aplicarea cotei de 0,81% asupra valorii impozabile a clădirii.
Pe baza unor date ipotetice prezint calculul impozitului pe clădiri: Valoarea contabilă a clădirii – apartament 46,4 mp, zona A – evaluată la 31.12.2017 este de 80.000 lei:
Anul 2018 – Impozit clădiri = 640 lei Anul 2019 – Impozit clădiri = 648 lei
În cazul clădirilor nerezidențiale aflate în proprietatea persoanelor fizice, utilizate pentru activități din domeniul agricol, impozitul pe clădiri se calculează prin aplicarea unei cote de 0.4% asupra valorii impozabile clădirii.
- Impozitul pe clădirile cu destinație mixtă, aflate în proprietatea persoanelor fizice, este anual şi se calculează prin însumarea impozitului calculat pentru suprafața folosită în scop rezidențial cu impozitul determinat pentru suprafața folosită în scop nerezidențial.
- Impozitul pe clădirile rezidențiale, aflate în proprietatea sau deținute de persoanele juridice, este anual și se calculează prin aplicarea cotei de 0,2% asupra valorii impozabile a clădirii.
Pe baza unor date ipotetice prezint calculul impozitului pe clădiri: Valoarea contabilă a clădirii evaluată la 31.12.2017 este de 10.000 LEI Anul 2018: 10.000 lei x 0,2% = 20 lei impozit pe clădiri de plată. Anul 2019: 10.000 lei x 0.2% = 20 lei impozit pe clădiri de plată
- Impozitul pe clădirile nerezidențiale, aflate în proprietate sau deținute de persoanele juridice, este anual și se calculează prin aplicarea cotei de 1,01% asupra valorii impozabile a clădirii.
Pe baza unor date ipotetice prezint calculul impozitului pe clădiri: Valoarea contabilă a clădirii evaluată la 31.12.2017 este de 10.000 LEI
Anul 2018
10.000 lei x 1% = 100 lei impozit pe clădiri de plată
Anul 2019
10.000 lei x 1,01% = 101 lei impozit pe clădiri de plată
În cazul clădirilor nerezidențiale aflate în proprietatea persoanelor juridice, utilizate pentru activități din domeniul agricol, impozitul pe clădiri se calculează prin aplicarea unei cote de 0.4% asupra valorii impozabile clădirii.
Valoarea impozabilă a clădirii se actualizează o dată la 3 ani pe baza unui raport de evaluare a clădirii întocmit de un evaluator autorizat în conformitate cu standardele de evaluare a bunurilor aflate în vigoare la data evaluării. În cazul în care proprietarul clădirii nu a actualizat valoarea impozabilă a clădirii în ultimii 3 ani anteriori anului de referinţă, cota impozitului/taxei pe clădiri este 5% – art.460 alin.6 și 8 din Legea nr.227/2015.
Valoarea contabilă a clădirii nereevaluată la 31.12.2016 este 10.000 lei
Anul 2018
10.000 lei x 5% = 500 lei
Anul 2019
10.000 lei x 5% = 500 lei
- Impozitul pe clădirile cu destinație mixtă, aflate în proprietatea persoanelor juridice, se calculează prin însumarea impozitului calculat pentru suprafața folosită în scop rezidențial conform art.460 alin 1 cu impozitul determinat pentru suprafața folosită în scop nerezidențial.
- Pentru clădirile proprietate publică sau privată a statului, ori a unităţilor administrativ-teritoriale, concesionate, închiriate, date în administrare ori în folosinţă, după caz, oricăror entități, altele decât cele de drept public, se stabileşte taxa pe clădiri, care reprezintă sarcina fiscală a concesionarilor, locatarilor, titularilor dreptului de administrare sau defolosinţă, după caz, în condiţii similare impozitului pe clădiri.
Având în vedere prevederile art.456 alin.2 lit.c și d din Codul fiscal propunem ca să se acorde scutirea de la plata impozitului/taxei pe clădiri pentru clădirile utilizate de organizaţii nonprofit folosite exclusiv pentru activităţile fără scop lucrativ și cele utilizate pentru furnizarea de servicii sociale de către organizații neguvernamentale și întreprinderi sociale ca furnizori de servicii sociale.
IMPOZITUL ŞI TAXA PE TEREN
Orice persoană care are în proprietate teren situat în România datorează pentru acesta un impozit anual. Pentru terenurile proprietate publică sau privată a statului ori aunităţilor administrativ-teritoriale, concesionate, închiriate, date în administrare ori în folosinţă, după caz, se stabileşte taxa pe teren care reprezintă sarcina fiscală a concesionarilor, locatarilor, titularilor dreptuluide administrare sau de folosinţă, în condiţii similare impozitului pe teren.
- Impozitul/taxa pe teren se stabileşte luând în calcul suprafața terenului, rangul localităţii în care este amplasat terenul, zona şi categoria de folosinţă a terenului, conform încadrării făcute de Consiliul local.
- Impozitul/taxa pe teren aflate în proprietatea persoanelor fizice şi juridice situate în intravilanul localităţii se stabileşte anual în lei/ha, diferenţiat în funcţie de rangul localităţii şi zonarea acesteia
- a) Dacă terenul amplasat în intravilanul localităţii este înregistrat în Registrul agricol la categoria de folosinţă terenuri cu construcţii, impozitul/taxa pe teren se stabilește prin înmulţirea suprafeței terenului, exprimată în hectare, cu suma corespunzătoare rangului localitații și a zonei din cadrul ei;
- b) În cazul unui teren amplasat în extravilan, impozitul/taxa pe teren se stabileşte prin înmulţirea suprafeţei terenului, exprimată în hectare, cu suma corespunzătoare prevăzută în tabelul de la art.465 alin.7 şi cu coeficientul de corecţie prevăzut la art.457 alin.6.
Pe baza unor date ipotetice prezint calculul impozitului pe teren:
Pentru terenurile cu construcţii
Zona A
Teren cu suprafaţă de 400 mp
Impozit 2018 =262 lei
Impozit 2019= 265 lei
Zona B
Teren cu suprafaţă de 400 mp
Impozit 2018 =178 LEI
Impozit 2019 =180 LEI
Zona C
Teren cu suprafaţă de 400 mp
Impozit 2018 = 85 LEI
Impozit 2019 = 86 LEI
Pentru un teren intravilan înregistrat în Registrul agricol la o altă categorie de folosinţă decât cea de terenuri cu construcţii, de exemplu arabil, situat în zona A a oraşului şi având o suprafaţă de 10.000 mp, prezint prin date ipotetice următorul calcul :
Anul 2018
10.000 mp (1 ha ) x 28 lei / ha x 3 (rang localitate ) = 84 LEI
Anul 2019
10.000 mp (1 ha ) x 28 lei / ha x 3 (rang localitate ) = 84 LEI
Pentru un teren (arabil) aflat în extravilanul localităţii în suprafaţă de 10.000 mp în zona A:
Anul 2018
50 lei /ha x 1 ha x 2.3 coef. clăd. = 115 LEI de plată
Anul 2019
51 lei /ha x 1 ha x 2.3 coef. clăd. = 117 LEI de plată
Având în vedere prevederile art.464 alin.2 lit.d și e din Codul fiscal se va acorda scutirea de la plata impozitului/taxei pe teren pentru terenurile utilizate de organizaţii nonprofit folosite exclusiv pentru activităţile fără scop lucrativ și cele utilizate pentru furnizarea de servicii sociale de către organizații neguvernamentale și întreprinderi sociale ca furnizori de servicii sociale.
IMPOZITUL PE MIJLOACELE DE TRANSPORT
În cazul unui autoturism Dacia cu capacitate cilindrică de 1289 cm3.
Anul 2018
1289 cm3 / 200 = 7 fracţii
8 LEI taxă pe fiecare fracţie de 200 cm3
8 LEI x 7 fracţii = 56 LEI
Anul 2019
1289 cm3 / 200 = 7 fracţii
8 LEI taxă pe fiecare fracţie de 200 cm3
8 LEI x 7 fracţii = 56 LEI
În cazul unui autoturism cu capacitate cilindrică de 2950 cm3.
Anul 2018
2950 cm3 / 200 = 15 fracţii
144 LEI taxă pe fiecare fracţie de 200 cm3
144 LEI x 15 fracţii = 2.160 LEI
Anul 2019
2950 cm3 / 200 = 15 fracţii
146 LEI taxă pe fiecare fracţie de 200 cm3
146 LEI x 15 fracţii = 2.188 LEI
Impozitul pe mijlocul de transport este datorat pentru întregul an fiscal de persoana care deţine dreptul de proprietate asupra unui mijloc de transport înmatriculat sau înregistat în România la data de 31 decembrie a anului fiscal anterior.
Constantin PREDESCU

Administraţie
Adrian Teban, primar Cugir: „Consolidarea industriei de apărare depinde de construirea unui ecosistem industrial competitiv susținut și de administrațiile locale”
În cadrul sesiunii plenare a Comitetului European al Regiunilor desfășurată recent la Bruxelles a fost aprobat Raportul primarului Tadeusz Truskolaski din Polonia, privind „Transformarea industriei de apărare din Europa”.
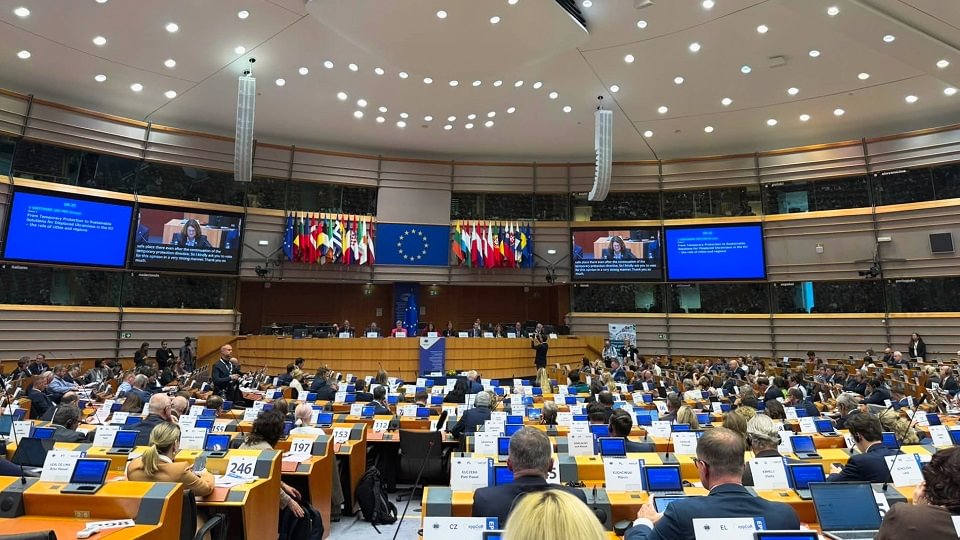
Potrivit primarului Adrian Teban, prezent la reuniune, viitorul orașului Cugir, cu o îndelungată tradiție în industria de apărare, este strâns legat de evoluția acestui sector, fie că este vorba despre cele două companii de stat, Uzina Mecanică Cugir și Fabrica de Arme, fie despre companii private, precum „Nova Modul”.
„Prin acest raport, am susținut necesitatea ca: Finanțarea să ajungă direct la întreprinderile mari și mici, precum și la start-up-uri, astfel încât ideile inovatoare să poată fi transformate în tehnologii, produse și soluții concrete pentru industria de apărare”, a declarat edilul Cugirului.
Acesta a precizat că trebuie să create mecanisme care să faciliteze transferul de tehnologie și adoptarea tehnologiilor care nu sunt încă disponibile în anumite țări. Acest lucru ar contribui la accelerarea modernizării capacităților industriale, la reducerea decalajelor tehnologice și la creșterea competitivității companiilor din acest sector.
„Obiectivul nostru trebuie să fie construirea unui ecosistem industrial competitiv, în care marile companii, întreprinderile mici și mijlocii, start-up-urile, universitățile și administrațiile locale să colaboreze pentru dezvoltarea unor soluții inovatoare. În acest fel, putem consolida industria de apărare, putem răspunde mai eficient cerințelor actuale de securitate și putem crea noi oportunități economice și locuri de muncă în orașele noastre”, a specificat Adrian Teban.
Constantin PREDESCU
Administraţie
25 de ani de Star Transmission la Cugir. O poveste despre viziune, dezvoltare și tradiție industrială
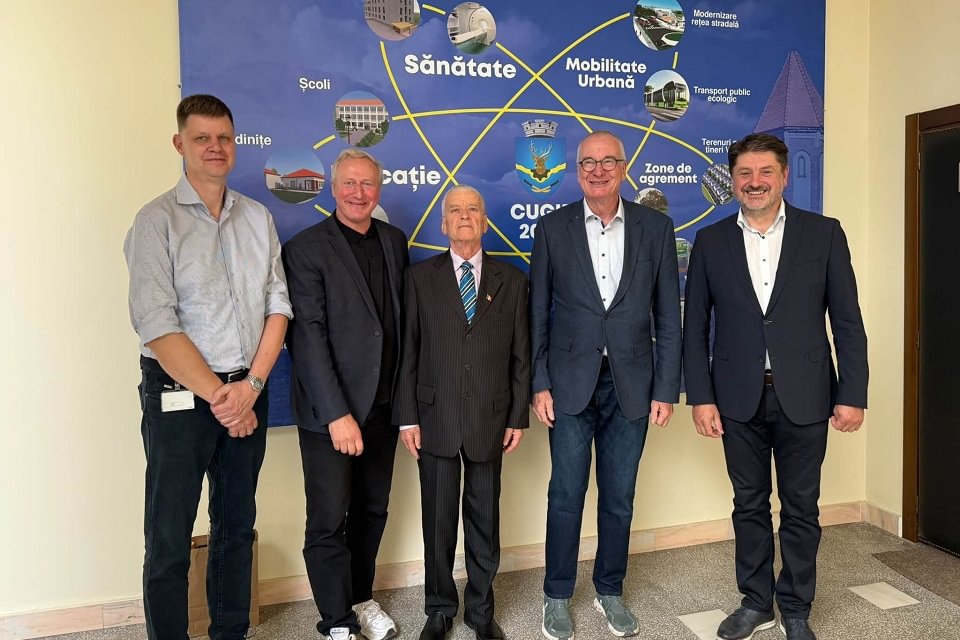
Primăria orașului Cugir a fost vineri, 25 septembrie 2026, gazda unei întâlniri speciale, prilejuite de împlinirea a 25 de ani de activitate a companiei Star Transmission în orașul de la poalele Dr[ganei. Cu această ocazie, primarul orașului, împreună cu domnul Aurel Voicu, i-a primit pe Volker Stauch, fost vicepreședinte al Daimler și cetățean de onoare al orașului Cugir, și pe Andreas Lettner, primul director al Star Transmission Cugir.
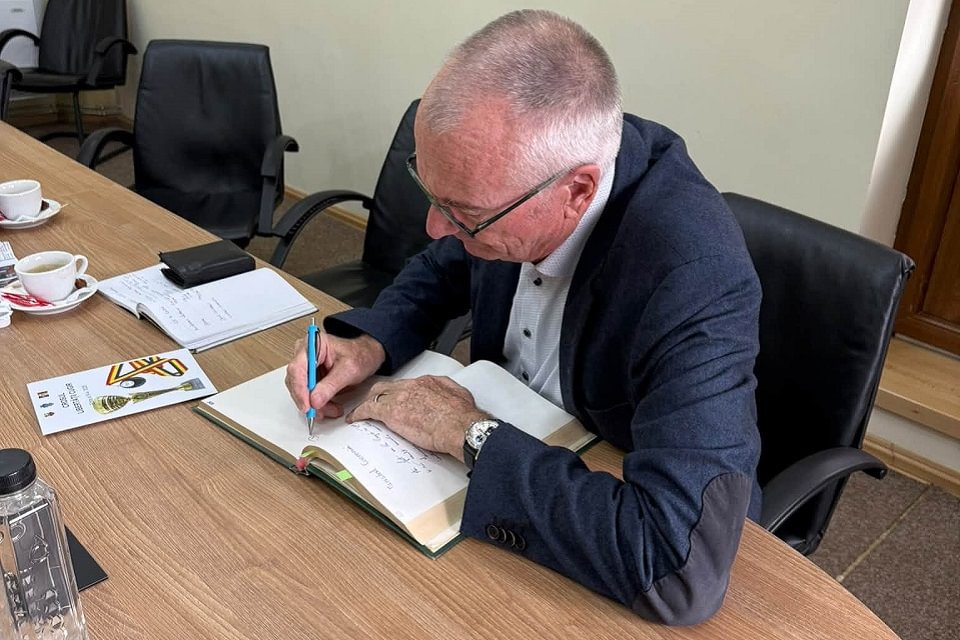
Un moment cu o puternică încărcătură simbolică a fost revederea mesajului scris în anul 2001 de Volker Stauch în Cartea de Onoare a orașului Cugir. Atunci, acesta consemna, în limba română, că „s-a plantat un pomișor care va da roade peste ani”.
La 25 de ani de la acel moment, metafora s-a transformat în realitate. Star Transmission a devenit un reper important al economiei locale, contribuind la dezvoltarea orașului și oferind numeroși locuitori oportunitatea de a-și valorifica pregătirea profesională și pasiunea pentru tehnică.
Discuțiile purtate cu acest prilej au vizat și perspectivele de dezvoltare ale orașului Cugir, printre temele abordate numărându-se proiectul unui parc de afaceri de tip greenfield, precum și inițiativa înființării unui muzeu al tehnicii, menit să conserve și să valorifice tradiția industrială a orașului.
Totodată, a fost convenită pregătirea unui traseu montan care să poarte, în viitor, numele lui Volker Stauch. Inițiativa reprezintă un gest simbolic de recunoaștere a contribuției sale la dezvoltarea Star Transmission și, implicit, la consolidarea legăturilor dintre companie și comunitatea locală.
La un sfert de secol de la înființarea Star Transmission, povestea începută în 2001 rămâne un exemplu al modului în care viziunea, investițiile și colaborarea pot contribui la dezvoltarea economică a unui oraș, păstrând totodată vie tradiția sa industrială.

Cugireanul Vasile Hârjoc, cu bicicleta, la Ștafeta Recunoștinței – „Invictus” 2026
Atletul Vasile Hârjoc din Cugir s-a alăturat și în acest an Ștafetei Invictus, eveniment național dedicat eroilor României, militarilor căzuți...

Captură de proporții la Cugir: peste 4,4 milioane de țigarete de contrabandă, descoperite în trei autoutilitare
Trei persoane sunt cercetate pentru constituirea unui grup infracțional organizat și contrabandă. Două dintre acestea ar putea ajunge în arest...


Adrian Teban, primar Cugir: „Consolidarea industriei de apărare depinde de construirea unui ecosistem industrial competitiv susținut și de administrațiile locale”
În cadrul sesiunii plenare a Comitetului European al Regiunilor desfășurată recent la Bruxelles a fost aprobat Raportul primarului Tadeusz Truskolaski...
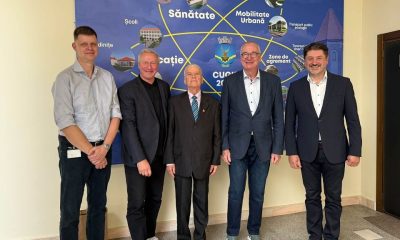

25 de ani de Star Transmission la Cugir. O poveste despre viziune, dezvoltare și tradiție industrială
Primăria orașului Cugir a fost vineri, 25 septembrie 2026, gazda unei întâlniri speciale, prilejuite de împlinirea a 25 de ani...

Autoutilitară răsturnată pe Autostrada A1, între Simeria și Orăștie. Două persoane au fost rănite
Un accident rutier s-a produs duminică seara pe autostrada A1, pe tronsonul dintre Simeria și Orăștie, unde o autoutilitară s-a...

Un tânăr de 25 de ani a murit după ce s-a izbit cu mașina de un stâlp de electricitate, între Pricaz și Orăștie
Un tânăr în vârstă de 25 de ani, din comuna Turdaș, și-a pierdut viața într-un accident rutier produs în dimineața...

La Cugir consumi un metru cub de apă potabilă, dar ești pus să plătești peste șase…
Deja este știut faptul că locuitorii județului Alba plătesc unul dintre cele mai mari prețuri din țară pentru apa potabilă...

Un tânăr din Cugir a ajuns în pragul suicidului, în urma unei percheziții domiciliare. Acesta acuză polițiștii că i-ar fi sustras bani dintr-o carte de rugăciuni
Un tânăr de 24 de ani din Cugir, a declarat reporterilor de la ziarulunirea.ro că a trecut printr-un episod psihic...

Cugireanul Flaviu Rădițoiu, noul președinte al USR Alba. Cine face parte din Biroul Județean
Cugireanul Flaviu Lucian Rădițoiu a fost ales președinte al filialei județene USR Alba, în urma Conferinței Județene desfășurate duminică, 18...

Flaviu Rădițoiu, după ce a fost numit administrator special la TOHAN SA Zărnești: „În întreaga mea activitate m-am ghidat după două principii de la care nu m-am abătut: corectitudinea și profesionalismul”
Flaviu-Lucian Rădițoiu este de profesie jurist și are o experiență de peste 16 ani în funcția de consilier juridic la...

Rafila Stoenescu din Vinerea a împlinit 100 de ani. Povestea unei vieți impresionante
Doamna Rafila Stoenescu, din localitatea Vinerea, a împlinit 100 de ani, devenind un simbol al longevității și al respectului pentru...

Fotbaliștii Metalurgistului Cugir, întâlnire cu elevii în cadrul unui proiect al FRF
Componenții echipei de seniori a ACF Metalurgistul Cugir 1939 au participat miercuri, 21 octombrie 2026, la acțiunea „Fotbalul ne unește...


Locuri de muncă în Cugir, disponibile la 20 octombrie 2026. AJOFM Alba a publicat lista posturilor vacante
Locurile de muncă disponibile în Cugir au fost actualizate de Agenția Județeană pentru Ocuparea Forței de Muncă (AJOFM) Alba la...


Fabricile de armament din Cugir, vizate de reorganizarea ROMARM. Ministerul Economiei a lansat consultarea publică
Fabricile de armament din Cugir ar putea fi afectate de reforma propusă pentru industria națională de apărare. Ministerul Economiei a...

Performanță de excepție pentru Metalurgistul Cugir! 20 de medalii la Cupa Mondială de Karate SKDUN din Italia
Sportivii secției de karate a Clubului Sportiv Metalurgistul Cugir au obținut rezultate remarcabile la Cupa Mondială de Karate SKDUN, desfășurată...

Vitinha, după victoria cu Progresul Pecica: „Am fost un pic peste adversari”
Debut cu dreptul pentru Vítor Tiago de Freitas Fernandes pe banca tehnică a celor de la Cugir. Victoria obținută în...

Când sunt Paștele ortodox și catolic în 2027 |cugirinfo.ro
Paștele ortodox și catolic în 2027. Când pică Învierea Domnului și de ce sunt sărbătorite la 35 de zile distanță...

Mesaje de Paște. Urări și felicitări pentru familie și prieteni | cugirinfo.ro
Mesaje de Paște 2026. Cele mai frumoase urări și felicitări pentru familie și prieteni | cugirinfo.ro Paștele ortodox 2026 pică...
-

 Mondenacum 6 luni
Când pică Paștele ortodox și cel catolic 2027, dar și în următorii ani | cugirinfo.ro
-

 Cugireniacum 12 luni
Foarfeca, visul și scena: Drumul unui frizer din Cugir spre succesul internațional
-
Actualitateacum 12 luni
Medicul cugirean Terezia Mureșan-Samoilescu a primit, la Berlin, premiul pentru studiul legat de modalitățile actuale de tratament ale plăgilor greu vindecabile
-
Actualitateacum 12 luni
Medic urolog nou, la Spitalul orășenesc Cugir
-
Actualitateacum 7 luni
Mesaje de Florii 2026. SMS-uri, urări și felicitări care pot fi transmise persoanelor care îşi sărbătoresc onomastica | cugirinfo.ro
-
Actualitateacum 12 luni
Star Transmission a donat Cugirului o ambulanță complet echipată, destinată urgențelor sociale din oraș
-

 Mondenacum 7 luni
MESAJE de PASTELE ORTODOX 2026. URARI și FELICITARI frumoase de Învierea Domnului | cugirinfo.ro
-
Economieacum 9 luni
Angajații Fabricii de Arme Cugir au intrat în grevă japoneză. Vezi cauza protestului și ce revendicări au aceștia